Deudas chicas, mora récord: crece el ahogo financiero entre las familias del Conurbano
La deuda dejó de ser, para millones de familias, una herramienta para anticipar consumo y empezó a funcionar como un puente precario hasta fin de mes. En julio de 2026 había 20,6 millones de personas endeudadas en la Argentina y 5,6 millones acumulaban atrasos de tres meses o más.
Es decir, más de uno de cada cuatro deudores ya estaba en mora. El dato más áspero aparece un escalón después: 3,4 millones estaban clasificados en Situación 5, con incumplimientos superiores a un año, un universo que creció alrededor de 60% en doce meses.
La cifra importa por su tamaño, pero también por su composición. La mitad de quienes quedaron en esa categoría debía $77.900 o menos. No se trata necesariamente de grandes créditos. Son montos que pueden corresponder a una tarjeta, una compra financiada, un electrodoméstico o un préstamo personal.
El punto no es adivinar qué compró cada hogar, sino observar algo más incómodo: para una parte creciente de la población, compromisos relativamente pequeños dejaron de ser pagables.
En apenas un año se incorporaron 1,7 millones de nuevos morosos. El 26,9% de las personas con deuda registra incumplimientos y el problema aparece con particular fuerza entre los jóvenes de 15 a 29 años, donde la mora alcanza al 38,1%. Leer ese número como falta de responsabilidad individual sería demasiado cómodo.
Esa franja concentra salarios de entrada más bajos, mayor informalidad, empleos inestables y menor capacidad de ahorro. Cuando el ingreso es frágil, cualquier cuota pesa más.
La desaceleración de la inflación tampoco resuelve por sí sola el problema. Que los precios suban más despacio no significa que vuelvan atrás ni que los salarios recuperen automáticamente lo perdido. Si el ingreso crece menos que el costo de vida y, al mismo tiempo, el crédito de consumo mantiene tasas elevadas, el hogar queda atrapado entre dos movimientos: necesita financiar gastos y cada refinanciación encarece el mes siguiente.
Ahí aparece una diferencia importante respecto de otras crisis financieras. El deterioro actual no está explicado solamente por grandes préstamos empresariales. La mora familiar gana peso y lo hace, además, con montos modestos. La deuda se fragmenta en cuotas, saldos de tarjeta, compras en comercios, préstamos personales y otras financiaciones que por separado pueden parecer pequeñas, pero juntas compiten con comida, transporte, alquiler, servicios y medicamentos.
Cuando financiarse deja de resolver el problema
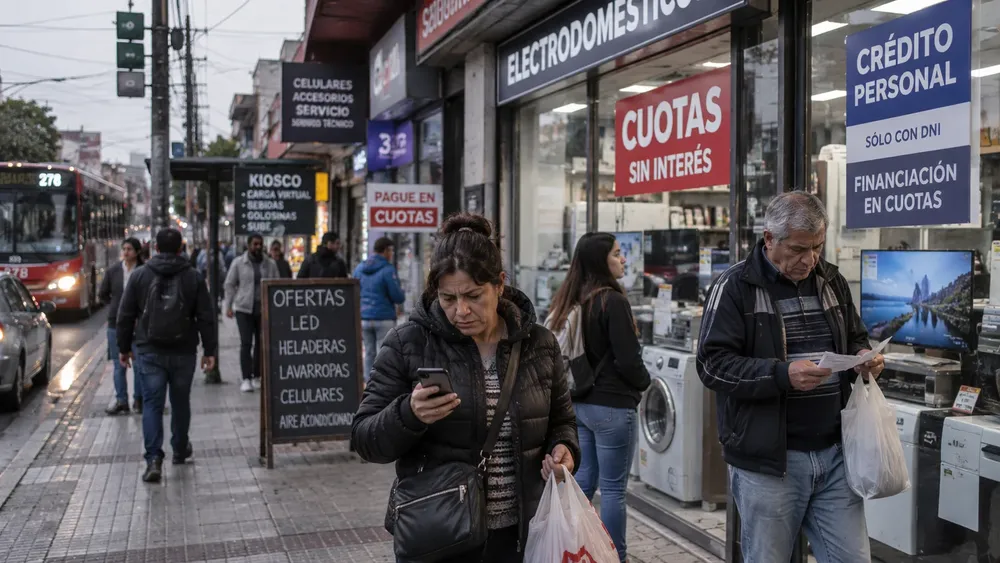
El deterioro se ve con mayor crudeza fuera de los bancos tradicionales. Las casas de electrodomésticos y otras cadenas comerciales presentan niveles de mora mucho más altos que el sistema bancario. Son circuitos relevantes para hogares con menor acceso al crédito bancario y menos margen para absorber una caída del ingreso.
Eso ayuda a explicar por qué una deuda inferior a $100.000 puede convertirse en un problema estructural para un hogar. El monto aislado dice poco si no se lo compara con el ingreso disponible. Para una familia que llega al día 20 del mes con el presupuesto agotado, $77.900 pueden representar la diferencia entre pagar una cuota o comprar alimentos, cargar la SUBE, sostener una medicación o afrontar una factura de servicios.
La Provincia de Buenos Aires permite acercar la escala del fenómeno al Conurbano sin forzar cifras municipales que no existen. Un relevamiento previo había contabilizado 7.466.754 personas endeudadas y 1.944.699 morosos en territorio bonaerense.
No corresponde repartir esos números entre Lomas, Quilmes, Morón, San Martín o La Matanza como si existiera una estadística oficial por partido. Sí permiten entender la dimensión de una provincia donde millones de hogares dependen de salarios, changas, jubilaciones, comercio pequeño y empleo industrial o de servicios.
En el Conurbano esa combinación tiene un efecto concreto. Cuando el ingreso deja de alcanzar para cubrir la canasta, el crédito deja de servir solamente para comprar algo que falta y empieza a cubrir gastos corrientes. Primero se paga con tarjeta.
Después se financia el resumen. Más tarde aparece otro préstamo para cancelar una parte. No todas las familias recorren ese camino, pero la expansión de la mora muestra que para muchas refinanciar ya no alcanza.
El dato de las familias refuerza esa lectura. La mora alcanzó al 12,9%, muy por encima de la registrada entre empresas. No significa que todas las deudas tengan el mismo origen ni que exista una sola causa. Pesan el salario real, la pérdida de horas trabajadas, la informalidad, las tasas activas, el costo de los servicios y la fragilidad de ingresos que pueden cambiar de un mes al otro. El problema es precisamente esa suma.
Por eso el sobreendeudamiento dejó de ser una cuestión privada entre un cliente y una entidad financiera. Entre 2025 y 2026 se acumularon más de 50 iniciativas parlamentarias vinculadas con el tema y el 29 de septiembre está previsto avanzar en la discusión de dictámenes. El Congreso llega después de que la mora ya se instaló en millones de hogares.
El número que mejor resume el problema no es el total de dinero adeudado. Es otro: la mitad de los deudores considerados irrecuperables debe $77.900 o menos. Cuando una deuda así se vuelve impagable, la discusión deja de ser financiera. Empieza a hablar del salario, del trabajo y de cuánto dura el ingreso antes de que termine el mes.


Delitos en el Conurbano: Vicente López tuvo la tasa más baja y San Martín quedó entre las más altas
Región 28/09/2026
Castelli abrió un nuevo capítulo en el reclamo por la autonomía municipal bonaerense
Región 26/09/2026
Nardini y Vivona celebraron los 70 años de Los Dos Primos, un comercio histórico de Tortuguitas
Región 25/09/2026

Pobreza en el Conurbano: La pobreza volvió a subir con Milei: en el Conurbano ya alcanza al 36,9%
Región 25/09/2026
Apagón, tarifas y una red bajo presión: cómo llega Edenor al verano en el Conurbano
Región 23/09/2026
Mataron a Bruno Echeverría, de 19 años, en José León Suárez: dos hermanos detenidos
Policiales 23/09/2026
Goethe-Schule en San Isidro: familias exigen respuestas por despidos y cambios en la dirección
Región 25/09/2026
Castelli abrió un nuevo capítulo en el reclamo por la autonomía municipal bonaerense
Región 26/09/2026