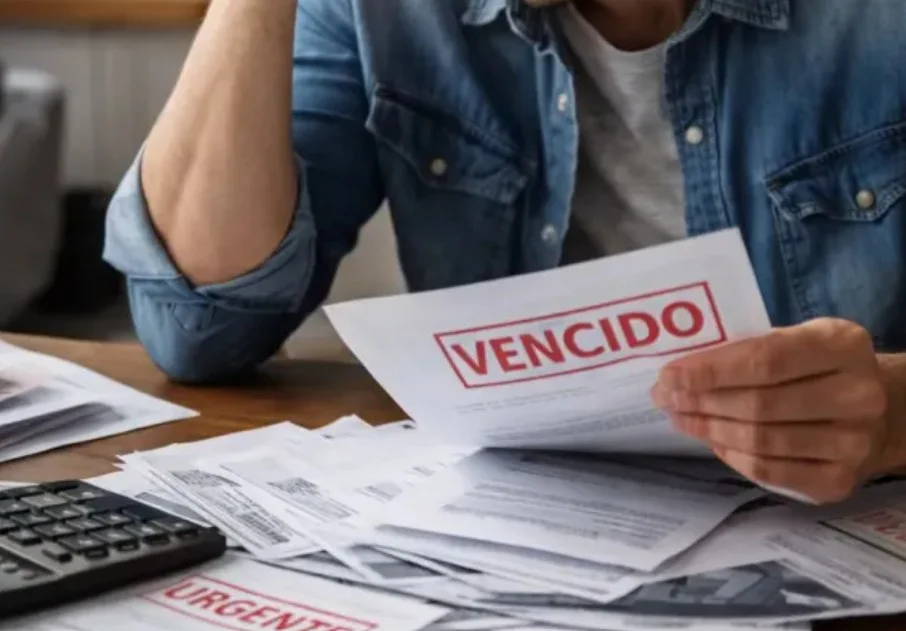
Reclaman que el Estado intervenga ante créditos con tasas extremas y millones de familias endeudadas

El economista Nicolás Litvinoff cuestionó la idea de que el endeudamiento sea apenas "un problema entre privados" y advirtió sobre préstamos que, en casos extremos, alcanzan tasas anuales de hasta 29.000%.
 
Actualidad24/08/2026

NOTA ENDEUDAMIENTOCon casi seis millones de personas en mora prolongada, pidió regulación sobre un mercado donde la facilidad para obtener dinero contrasta con costos capaces de volver impagable una deuda.
El endeudamiento de los hogares dejó de ser una anomalía financiera para convertirse en una pieza de la economía cotidiana. Cuando casi seis millones de personas acumulan atrasos superiores a 90 días y aparecen créditos digitales con costos que, en casos extremos, pueden escalar hasta tasas anuales de cinco cifras, la discusión ya no pasa solamente por quién firmó el contrato. Pasa por saber en qué condiciones lo hizo, cuánto entendía de ese contrato y qué margen real tenía para rechazarlo.

El economista Nicolás Litvinoff, director de estudinero.org, puso el problema en esos términos y reclamó una intervención estatal frente al crecimiento del crédito caro y la morosidad. Su planteo discute directamente la tesis oficial de que se trata de una relación estrictamente privada entre prestamista y deudor.

Para que esa idea funcione debería existir cierta igualdad de información y capacidad de negociación entre ambas partes. Eso difícilmente ocurra cuando de un lado existe una plataforma que calcula riesgo, tasa y rentabilidad y, del otro, una persona que recibe en el teléfono una oferta inmediata de dinero.

El cambio tecnológico modificó además la puerta de entrada al endeudamiento. El viejo préstamo bancario exigía recibos de sueldo, antigüedad, documentación y una evaluación previa. Ese mecanismo dejaba afuera a millones, pero también funcionaba como límite. Hoy una aplicación puede ofrecer $500.000 o $1 millón prácticamente desde la pantalla de inicio.

La inclusión financiera resolvió así una barrera y creó otra: nunca fue tan sencillo acceder al crédito y, para determinados perfiles, nunca resultó tan caro sostenerlo.

Litvinoff advirtió sobre casos con tasas que pueden alcanzar el 29.000% anual. Una cifra semejante no describe el costo habitual de todo el mercado ni puede generalizarse a cualquier billetera o préstamo, pero sirve para iluminar el extremo de un sistema donde el precio del dinero puede separarse brutalmente de la capacidad de repago de quien lo toma.


Cuando el riesgo termina adentro de la tasa

Las empresas tienen una explicación económica: cuanto mayor es la probabilidad de incumplimiento, mayor es la tasa necesaria para compensar ese riesgo. Si la mora alcanza niveles cercanos al 30% en determinadas carteras, el prestamista incorpora esa posibilidad al precio.


El razonamiento financiero es reconocible. El problema aparece cuando la cobertura del riesgo encarece tanto el crédito que termina aumentando, a su vez, la probabilidad de que el cliente no pueda pagarlo.

Ahí se forma el círculo vicioso. El deudor riesgoso recibe dinero caro porque puede caer en mora y luego enfrenta una cuota más pesada precisamente porque fue clasificado como riesgoso. Si además utiliza un nuevo crédito para cancelar el anterior, financiar alimentos, cubrir alquileres o sostener gastos corrientes, deja de existir crédito como puente entre dos momentos del ingreso. Aparece la deuda como sustituto del ingreso que falta.

La desaceleración inflacionaria agrega otra dificultad. Durante años muchos consumidores aprendieron que una cuota fija podía licuarse con aumentos nominales de salarios y precios. Con una inflación menor, esa mecánica pierde fuerza. La deuda permanece y la cuota deja de achicarse rápidamente en términos reales. El cambio puede ser saludable para una economía estabilizada, pero castiga al que tomó decisiones financieras mirando por el espejo retrovisor de una Argentina inflacionaria.

Por eso la intervención estatal no necesariamente implica fijar arbitrariamente el precio de cada préstamo ni prohibir el crédito digital. Hay un terreno previo: información comprensible sobre el costo financiero total, reglas para la oferta automática de préstamos, evaluación responsable de la capacidad de pago, límites frente a prácticas abusivas y herramientas para impedir que una refinanciación se transforme en otra vuelta de la misma calesita.

También existe una responsabilidad individual. Quien puede hacerlo debe conocer cuánto representan todas sus cuotas sobre sus ingresos, frenar la toma de nueva deuda cuando ya no existe capacidad de pago y evitar financiar una obligación con otra más cara. Litvinoff recomienda ordenar el flujo mensual, cortar el acceso a nuevos créditos y transparentar el problema dentro de la familia antes de que los intereses conviertan una dificultad manejable en una bola de nieve.

Pero la responsabilidad personal no elimina la responsabilidad regulatoria. Un mercado funciona mejor cuando quien vende conoce los límites de lo que puede hacer y quien compra entiende cuánto terminará pagando. La libertad contractual pierde bastante de su elegancia teórica cuando una parte dispone de algoritmos, información y especialistas y la otra necesita resolver antes del viernes cómo llega al lunes.

El fenómeno ya excede la educación financiera. Con casi seis millones de personas con atrasos prolongados, la mora adquiere escala económica y social. Son hogares que recortan consumo para pagar cuotas, comercios que pierden ventas y familias que comprometen ingresos futuros para financiar gastos que ya realizaron.

El Estado puede elegir no prestar ese dinero ni rescatar negocios mal administrados. Lo que difícilmente puede hacer es declararse espectador cuando el crédito de emergencia se vuelve parte estable del presupuesto familiar.

Porque si una tasa necesita miles de puntos porcentuales para cubrir el riesgo de prestar, quizá el problema no sea solamente cuánto cobra el acreedor ni cuánto entendió el deudor. Quizá la señal verdaderamente preocupante sea que demasiadas familias necesitan endeudarse en esas condiciones para seguir funcionando. Cuando la deuda deja de financiar el futuro y empieza a financiar el presente, la economía ya encendió una alarma que ninguna aplicación puede silenciar.

Te puede interesar
759824283_10242670863448943_4844665961856263308_n

Yerba Mate As de Bastos en Pipa

Actualidad29/09/2026
Yerba-mate argentina tradicional, elaborada con palo, 100% natural y libre de gluten. Ideal para que procura sabor auténtico y cualidades para acompañar cada momento.
Lo más visto
NOTA 1

Granja Tres Arroyos ratificó 1.250 despidos: 50 afectan a Pilar

Región 07/10/2026
Venció sin acuerdo la conciliación obligatoria y la avícola mantuvo las cesantías comunicadas en septiembre. El ajuste alcanza también a Esteban Echeverría y Capitán Sarmiento. La crisis sigue atravesada por el concurso preventivo, salarios adeudados y una pelea por las indemnizaciones.
NOTA 2

AySA entra en la etapa económica: qué está en juego en Norte y Oeste

Región 07/10/2026
Dos consorcios superaron el filtro técnico de la privatización y este jueves se conocerán sus ofertas por el 90% estatal de la compañía. AySA presta agua y cloacas en Pilar, Escobar, Tigre, San Isidro, Vicente López, Malvinas Argentinas, San Miguel, Moreno, Merlo, Morón, Ituzaingó y otros distritos de la región. Todavía no hay adjudicación.
NOTA 3

Caso Aixa: imputaron a su ex por abuso sexual y homicidio agravado

Policiales 07/10/2026
Alejandro Sofía fue indagado por la Fiscalía de Género y Abuso Sexual de Tigre y se negó a declarar. La acusación incorpora abuso sexual con acceso carnal y homicidio agravado por violencia de género. Su abuela también quedó imputada por presunto encubrimiento. La investigación todavía espera pericias y documentación clave.